이전글에서는 칼만 필터의 업데이트 식이 갖는 의미를 확률론적 관점에서 설명하였다.
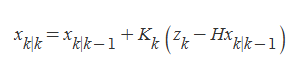
이번에는 칼만 필터의 단계별 수식을 유도하고, 특히 업데이트 단계의 핵심인 칼만 게인(Kalman Gain)을 유도하고 최적화 관점에서 이해하여, 왜 칼만 필터가 선형 가우시안 조건에서 최적의 결과를 제공하는지 알아볼 것이다. 우선 근본이 되는 상태 공간 방정식을 적고 시작한다.
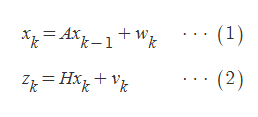
Prediction Step
칼만 필터의 예측 단계의 수식은 다음과 같다.
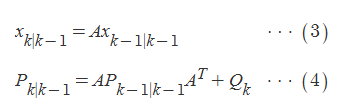
아래첨자는 다음과 같다. 이는 상태 x, 오차 공부산 P, 상태의 오차 e에 모두 동일하게 적용된다.
k | k 는 추정된 k번째 상태
k | k-1 은 예측된 k번째 상태
k-1 | k-1 은 추정된 k-1번째 상태
(3)의 경우 쉽게 이해할 수 있다. 상태 전이 행렬과 이전 추정 상태를 이용해 현재 상태를 예측한다. 하지만 오차 공분산 예측식인 (4)는 유도 과정을 살펴볼 필요가 있다. 실제 상태와 예측된 상태의 오차를 e로 정의하고 공분산의 정의를 사용해 유도를 진행한다.
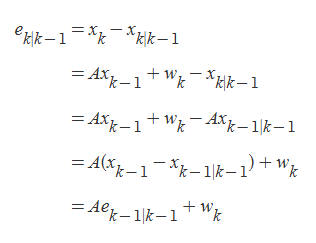
전체 글은 네이버 블로그를 참고해주세요.
https://m.blog.naver.com/rlarlarlathgus/223887452393
[칼만 필터 - 7] 칼만 게인(Kalman Gain) 유도 및 최적화 관점에서 이해
이전글에서는 칼만 필터의 업데이트 식이 갖는 의미를 확률론적 관점에서 설명하였다. 이번에는 칼만 필터...
blog.naver.com